 Gaznaauto Сайт про автомобили
Ми вже звикли до того, що автомобіль дуже часто купується в кредит: торік майже половину машин у Молдові придбали саме так. Однак якщо йдеться про бізнес, то для компаній ще одним популярним і зручним способом поповнити або оновити парк техніки давно став лізинг. Найчастіше це взагалі єдиний по-справжньому вигідний і доступний варіант: лізингодавці більш ліберально підходять до оцінки платоспроможності клієнтів, ніж банки, що видають кредит. До того ж, купуючи автомобіль у лізинг, компанія отримує й інші переваги, як нематеріальні (наприклад, додаткові послуги), так і цілком відчутні фінансові. Спільно з Газпромбанк Автолізингом ми вирішили детальніше розібратися, чим лізинг вигідніший за інші послуги, і на чому тут можна вигадати додаткові гроші.
Партнерський матеріал
Звикнувши до кредиту як найпопулярнішого фінансового інструменту, власники компаній найчастіше просто зіставляють лізинг з ним за процентними ставками і щомісячними платежами. Насправді ж це тільки перша і найпростіша перевага лізингу — а ось ще п’ять статей, завдяки яким можна відчутно заощадити.
Економія на податках
Почнемо, як завжди, з простого: лізинг — це, по суті, фінансова оренда майна, що дає змогу за потреби відмовитися від великого початкового внеску. Щоб почати користуватися автомобілем, достатньо 5% від його вартості — тобто, для поповнення автопарку не потрібно витрачати значні обігові кошти. Залишок вартості автомобіля продавцю доплачує лізингова компанія, і тут ми підходимо до другої важливої тези: лізингодавець тримає автомобіль на своєму балансі до закінчення договору лізингу. Ну а після закінчення договору компанія може внести залишковий платіж, який теж обраний і відомий заздалегідь, і отримати автомобіль у власність (у тому числі в особисту, викупивши автомобіль на третю особу), заощадивши на податку на прибуток і ПДВ.
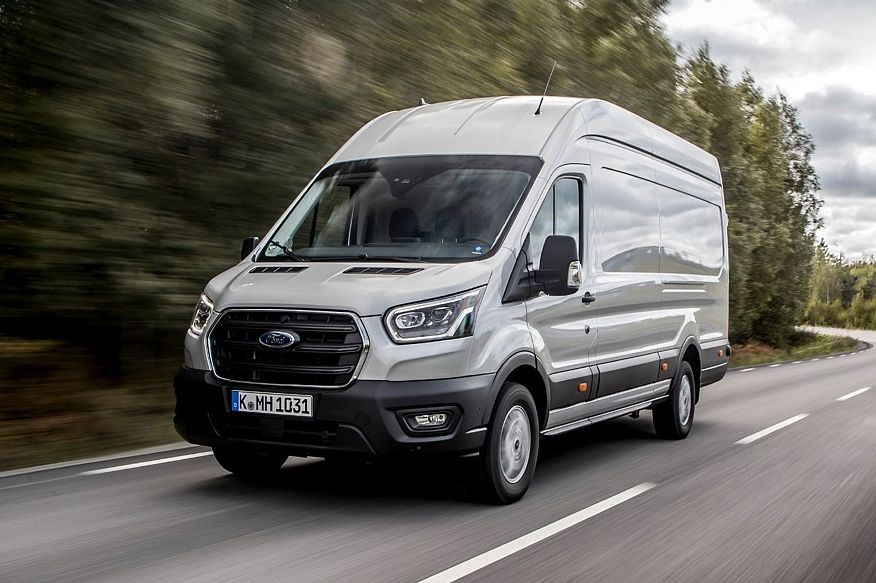
Для наочності розглянемо конкретний приклад: ось реальна комерційна пропозиція від Газпромбанк Автолізингу на фургон Ford Transit. Клієнт купує автомобіль за договором з урахуванням знижки від лізингодавця за 2 100 415 лів з авансом у 700 000 лів (36,4%) і терміном дії договору 18 місяців, протягом яких буде вносити ануїтетні (рівні) платежі. При цьому після завершення договору лізингу він зможе відшкодувати сплачені податок на прибуток і ПДВ (обидва — по 20% або 353 276 лів). Таким чином, підсумкові витрати на придбання фургона для клієнта складуть 1 393 863 ля.
Настроюваний графік платежів
Як і в разі кредиту, лізингові платежі одразу фіксуються в графіку під час укладання угоди. Однак якщо людина, купуючи машину в кредит, розраховує на стабільну зарплату, то у бізнесу прибутковість і, відповідно, платоспроможність можуть різнитися, наприклад, залежно від сезонності. Тому в лізингу на цей випадок є можливість вписати щомісячні платежі в корпоративний бюджет, обравши один із п’яти типів графіків:
- Оплата рівними частинами (ануїтетні платежі). Сума платежу тут буде незмінною, а частка відсотків у платежах, як і в кредиту, буде поступово знижуватися до кінця терміну договору.
- Платежі, що зменшуються. Тут усе теж зрозуміло: сума платежу щомісяця зменшується. Це зручно, якщо наприкінці терміну договору компанія хоче викупити автомобіль — можна накопичувати бюджет для викупного платежу. А ще разом із платежем знижується і розмір сплачуваних відсотків.
- Ступінчасті виплати. Цей варіант схожий на попередній з тією лише різницею, що зниження навантаження за виплатами відбувається поступово, а не щомісяця.
- Індивідуальні дегресії. За складним словом ховається ще один тип спадних платежів, а за словом «індивідуальні» можна здогадатися, що вони будуть розраховуватися під потреби клієнта. Суми тут різнитимуться залежно від періоду договору.
- Сезонний графік. Це той самий варіант, за якого виплати за договором лізингу адаптуються під особливості бізнесу компанії. У розрахунок у цьому випадку береться прибутковість лізингоодержувача — її піки і падіння. Наприклад, такий підхід може бути актуальним для будівельних організацій або компаній, що здійснюють перевезення сезонних товарів.
Знижки від автовиробників
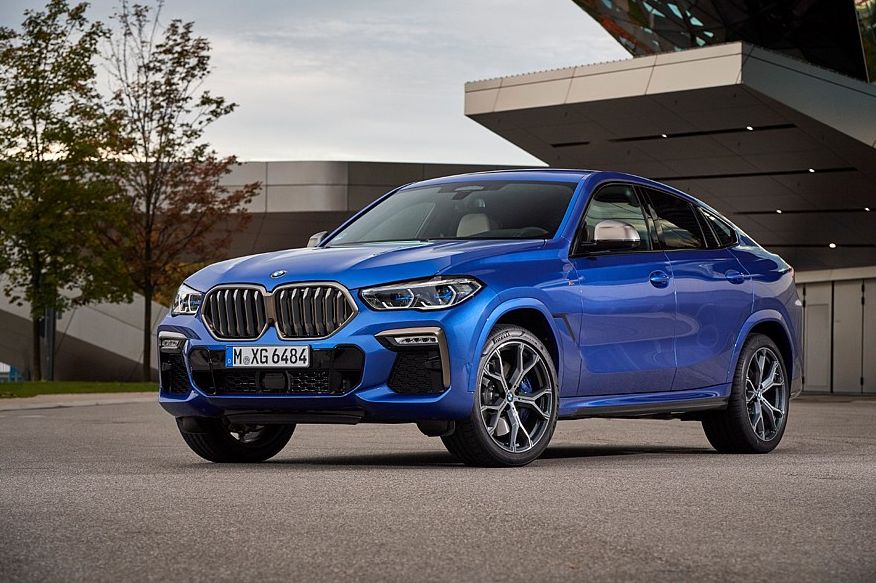
Тут усе теж просто: для автовиробників лізингові компанії — це оптові покупці, і тому їм завжди готові надати знижки, які зрештою дістаються і лізингоотримувачам. Залежно від марки та моделі тут можна заощадити від 5% до 20% (!) ринкової ціни автомобіля, а в деяких випадках і більше. Знижки на всі легкові машини в Газпромбанк Автолізингу регулярно оновлюються, і їх можна відстежувати: наприклад, BMW X6 зараз можна придбати з економією в 433 600 лів.
Держсубсидія
Якщо ви власник бізнесу, то напевно стежите за програмами держпідтримки, одна з яких — якраз субсидії при придбанні транспорту в лізинг. При цьому суми тут вельми відчутні: у 2019 році малому і середньому бізнесу, що бере участь у програмі Мінпромторгу, надавали знижку в 12,5% на авансовий (перший) платіж, а її максимальний розмір досягав 625 тисяч лів. У 2020 році підтримка бізнесу продовжиться: у лютому Мінпромторг має визначити список учасників програми.
Можливість купити вживаний автомобіль
Якщо первинний ринок у 2019 році скоротився до 1,75 мільйона автомобілів, то вторинний, навпаки, зріс до 5,4 мільйона, причому корпоративні продажі посіли в цьому обсязі понад чверть. Бізнес, особливо малий, далеко не завжди хоче купувати нові машини, які мають гарантію, але водночас втрачають у ціні відразу після виїзду з автосалону і потім у кожний наступний рік. Для них доводиться або закладати вищу амортизацію, або миритися з втратою вартості автомобіля під час подальшого продажу. Старий автомобіль у віці до 3 років не дарма вважається багатьма найвигіднішою покупкою: залишковий ресурс, як правило, ще високий, а вартість на добру чверть, а часом і третину нижча.
Для тих, хто шукає максимальної вигоди при оновленні автопарку, Газпромбанк Автолізинг пропонує нову можливість: придбання в лізинг легкових і легких комерційних автомобілів з пробігом. Обмеження збігаються з купівельною логікою: в рамках звичайних лізингових програм можна купувати машини віком до 3 років і з пробігом до 80 тисяч кілометрів. При цьому наявність заводської гарантії на автомобіль не є обов’язковою умовою.
Інші переваги
Вище перераховані основні статті економії, але вигадати грошей підприємець може і в діалозі з лізинговою компанією, яка знає про конкуренцію в сегменті і зацікавлена в залученні клієнта. Наприклад, у Газпромбанк Автолізингу діє додаткова знижка на викупний платіж у розмірі 2% за бездоганну платіжну дисципліну (відсутність прострочень за платежами). Тобто, просто виконуючи умови договору і вносячи щомісячні платежі, можна заощадити десяток-другий тисяч лів наприкінці.
Інша пропозиція знайома і тим, хто купував машину в кредит: для деяких моделей у рамках акцій пропонуються подарункові ОСЦПВ і каско. Ну і на весь інший термін договору автомобіль теж можна застрахувати відразу, включивши вартість полісів у щомісячні платежі, щоб не витрачати на них оборотні кошти.